頼れる家族がいなくても、入院・施設入所から亡くなった後のことまで、今のうちに整えておけます。まずは初回無料相談(90〜120分)で、心配ごとを一緒に整理しましょう。事務所・ご自宅や施設への訪問・オンラインからお選びいただけます。
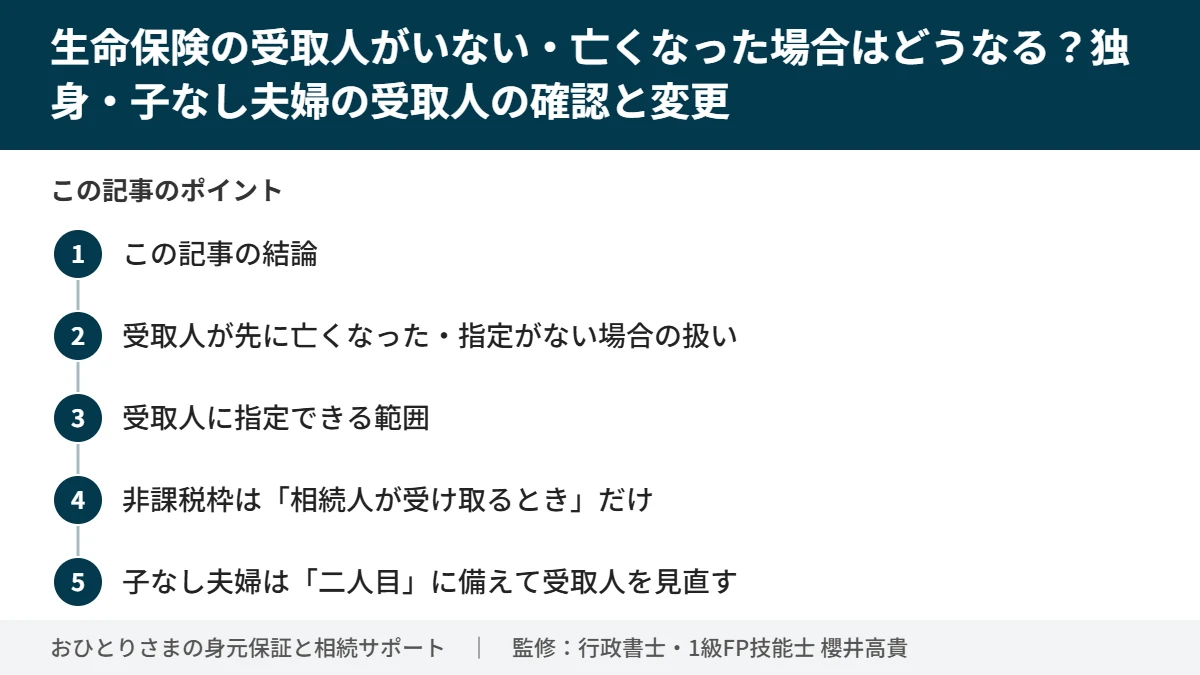
この記事の結論
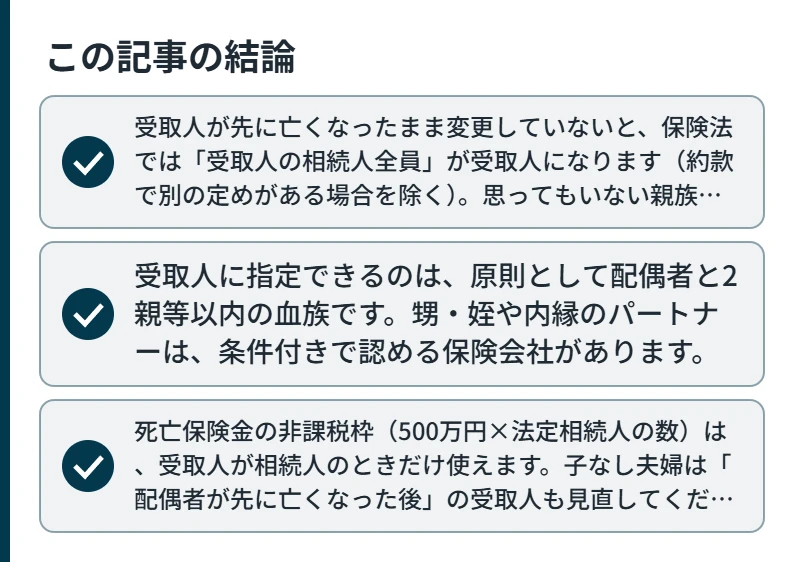
- 受取人が先に亡くなったまま変更していないと、保険法では「受取人の相続人全員」が受取人になります(約款で別の定めがある場合を除く)。思ってもいない親族が受け取ることがあるため、受取人の確認と変更が大切です。
- 受取人に指定できるのは、原則として配偶者と2親等以内の血族です。甥・姪や内縁のパートナーは、条件付きで認める保険会社があります。
- 死亡保険金の非課税枠(500万円×法定相続人の数)は、受取人が相続人のときだけ使えます。子なし夫婦は「配偶者が先に亡くなった後」の受取人も見直してください。
受取人が先に亡くなった・指定がない場合の扱い
受取人が先に亡くなっている場合
保険法46条は、保険金受取人が保険事故(被保険者の死亡)の前に亡くなったときは、その受取人の相続人全員が保険金受取人になると定めています。
たとえば、子のいない夫が妻を受取人にしていて、妻が先に亡くなり、変更しないまま夫が亡くなったとします。この場合、受取人になるのは「妻の相続人」です。妻の両親がすでに亡くなっていれば、妻の相続人は夫と妻の兄弟姉妹(亡くなっていればその子である甥・姪)です。夫は保険金を受け取る前に亡くなっているため、最高裁平成5年9月7日判決(保険法施行前の商法の規定についての判断)の考え方によれば、夫の相続人(夫の兄弟姉妹など)も「受取人の相続人」として加わります。結果として、妻の兄弟姉妹や甥・姪が保険金の一部を受け取ることになり、夫が「自分の兄弟だけに渡したい」と考えていても、そのとおりにはなりません。
同じ判決は、受取人が複数になった場合の割合を、法定相続分ではなく均等(人数割り)としています。ただし、受取人が複数になったときの分け方や、受取人の相続人もすでに亡くなっている場合の扱いを約款で定めている保険会社もあり、保険会社・約款によって扱いが異なるため確認が必要です。
受取人の指定がない場合
受取人を指定していない場合は、約款で「被保険者の相続人」などと定めているのが一般的です。ここも保険会社・契約によって異なるため、保険証券と約款で確認してください。
独身で相続人がいない場合
独身で、受取人に指定した人も、その相続人もいないといった場合は、扱いが複雑になります。受取人を確実に決めたい場合は、元気なうちに受取人を指定・変更しておくことが有効な備えです。相続人がいない場合の財産の行き先は、相続人がいない独身の方の相続で解説しています。
受取人に指定できる範囲
生命保険の受取人に誰を指定できるかは、法律ではなく保険会社のルール(引受基準)で決まっています。公開されている解説では、一般的に次のように整理されています。
| 受取人の候補 | 指定できるか(一般的な扱い) |
|---|---|
| 戸籍上の配偶者 | 原則として可 |
| 2親等以内の血族(親・子・兄弟姉妹・祖父母・孫) | 原則として可 |
| 甥・姪(3親等) | 配偶者や2親等内の血族がいない場合などの条件付きで認める会社がある |
| 内縁のパートナー | 同居期間や生計同一などの条件付きで認める会社がある |
| 友人・知人、法人・団体 | 一般に難しいか、限られる(会社により異なる) |
いずれも保険会社・商品ごとに異なります。甥や姪、兄弟姉妹を受取人にしたい場合は、加入中の保険会社に「この人を受取人に指定できるか」「必要な書類は何か」を確認してください。
非課税枠は「相続人が受け取るとき」だけ
国税庁によると、死亡保険金のうち「500万円×法定相続人の数」までは相続税がかかりません(法定相続人の数は相続放棄がなかったものとして数えます)。ただし、この非課税の適用があるのは受取人が相続人である場合だけです。相続放棄をした人や、相続人でない人(内縁の配偶者、相続人ではない甥・姪や兄弟姉妹など)が受け取った保険金には適用されません。
また、兄弟姉妹や甥・姪が保険金を受け取って相続税がかかる場合は、相続税額が2割加算されます(国税庁 No.4157)。
例:子なし夫婦で兄弟姉妹を受取人にしている場合
配偶者が存命で、夫(または妻)の親も存命の場合、相続人は「配偶者と親」で、兄弟姉妹は相続人ではありません。この状態で兄弟姉妹が保険金を受け取ると、非課税枠は使えず、相続税がかかる場合は2割加算の対象にもなります。実際に相続税がかかるかどうかは財産全体で決まるため、具体的な税額は税理士にご確認ください。子なし夫婦の相続人の順番は子なし夫婦の相続で解説しています。
子なし夫婦は「二人目」に備えて受取人を見直す
子なし夫婦の多くは、お互いを受取人にしています。問題は、配偶者が先に亡くなった後です。
- 受取人を変更しないままだと、先に述べたとおり「亡くなった配偶者の相続人」が受取人になります。
- 配偶者が亡くなったら、なるべく早く受取人を変更しましょう。新しい受取人は、自分の兄弟姉妹、甥・姪(会社が認める場合)など、実際に保険金を渡したい人を検討します。
- 夫婦それぞれの遺言で「配偶者が先に亡くなった場合は誰に財産を渡すか」を決めておくと、保険と遺言の両方で行き先がそろいます。
遺言で受取人を変更することもできる
保険法44条により、受取人の変更は遺言でもできます。ただし、遺言の効力が生じた後に契約者の相続人が保険会社へ通知しないと、保険会社に対抗できません(同条2項)。行き違いを避けるには、生前に保険会社の手続きで変更しておくほうが安心です。遺言で変更する場合も、保険会社の扱いを事前に確認しておくと安心です。
死後事務・葬儀の費用を保険で用意する考え方
おひとりさまの場合、葬儀・納骨・住まいの片付けなどの費用を、保険金で用意したいという相談があります。
- 受取人を死後事務の受任者にできるか:死後事務を頼んだ専門職や事業者を受取人にすることは、保険会社の引受基準上、一般的には難しいとされています(会社により異なります)。
- 代わりの方法:遺言で遺言執行者を指定し、「死後事務の費用は遺産から支払う」と定めておく方法があります。保険金を受け取った親族に費用の負担を頼むこともできますが、保険金は受取人固有の財産なので、法的な強制力はありません。
- 当事務所では、死後事務の費用をお客様専用の信託口座に預ける預託型(払い出しには本部の身元保証相談士協会の承認が必要)で準備しています。詳しくは死後事務委任契約をご覧ください。
生命保険信託とは(概要)
生命保険信託は、保険金を信託会社・信託銀行などが受け取り、あらかじめ決めた方法で受益者に渡す仕組みです。保険金を一度に渡さず分けて渡したい場合や、受取人が自分で管理するのが難しい場合などに使われます。取り扱う会社や条件、費用は限られており、商品ごとに異なります。
加入中の保険の受取人を確認・変更する手順
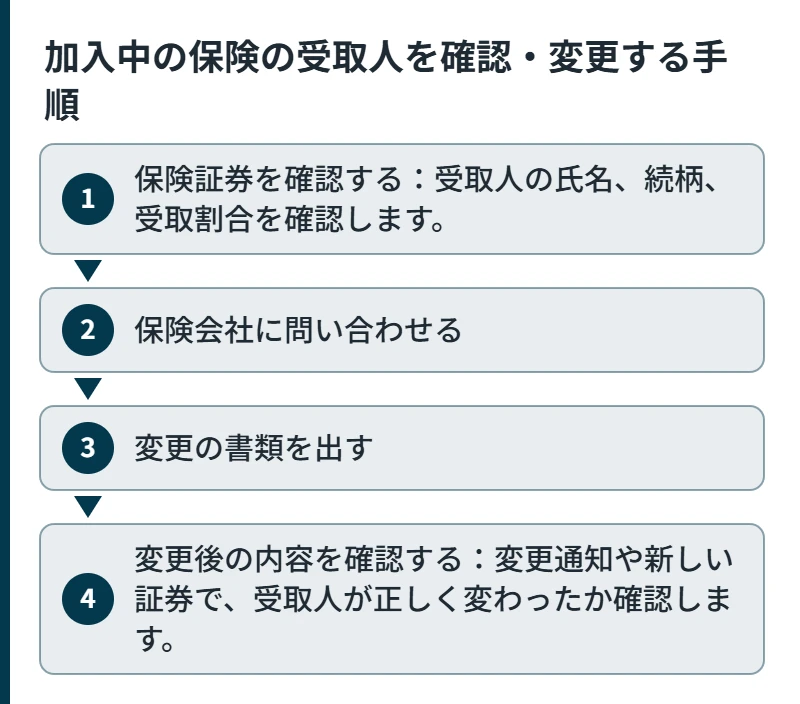
- 保険証券を確認する:受取人の氏名、続柄、受取割合を確認します。
- 保険会社に問い合わせる:受取人の変更を希望すること、指定したい人を伝え、指定できるかと必要書類を確認します。
- 変更の書類を出す:契約者が手続きします(被保険者が契約者と異なる場合は、被保険者の同意が必要です)。
- 変更後の内容を確認する:変更通知や新しい証券で、受取人が正しく変わったか確認します。
当事務所は保険募集人の資格を持っていますが、この記事では特定の保険の加入や乗り換えをおすすめするものではありません。受取人の見直しと遺言・死後事務をあわせて整理したい方は、初回無料相談(90〜120分、オンライン可・神奈川・東京は対面可)をこちらからお申し込みください。
よくある質問
Q. 受取人を兄弟にしていますが、問題はありますか?
A. 兄弟姉妹は原則として受取人に指定できます。ただし、兄弟姉妹が相続人でない場合は非課税枠が使えず、相続税がかかる場合は2割加算の対象になります。配偶者や親がいるかどうかで扱いが変わるため、家族構成とあわせて確認してください。
Q. 甥を受取人にできますか?
A. 3親等にあたる甥・姪は、配偶者や2親等内の血族がいない場合などの条件付きで認める保険会社があります。会社によって基準が違うため、加入中の保険会社に確認してください。
Q. 受取人が亡くなったことを保険会社に伝える必要はありますか?
A. 受取人が亡くなっても、契約者が新しい受取人を指定し直したことにはなりません(変更しないと、約款に別の定めがない限り受取人の相続人全員が受取人になります)。早めに保険会社へ連絡し、受取人変更の手続きをしてください。
出典
- 保険法(平成20年法律第56号)43条・44条・46条(e-Gov法令検索) https://laws.e-gov.go.jp/law/420AC0000000056
- 国税庁 タックスアンサー No.4114 相続税の課税対象になる死亡保険金 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 国税庁 タックスアンサー No.4157 相続税額の2割加算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm
- e-Gov法令検索 民法(887条・889条・890条) https://laws.e-gov.go.jp/law/129AC0000000089
本記事は一般的な情報提供です。個別の事情によって結論が変わります。税額の計算は税理士、登記は司法書士、争いがある場合は弁護士へご相談ください。
監修:櫻井高貴(行政書士 第25091571号・一級FP技能士・宅地建物取引士・生命保険募集人)/櫻井高貴行政書士事務所(横浜市青葉区青葉台1-5-4 青葉台サンクスビル3F)