この記事の結論
- 子どものいない夫婦では、配偶者に加えて「亡くなった人の親」または「兄弟姉妹(亡くなっていれば甥姪)」が相続人になります。
- 遺言がないと、自宅の名義を配偶者に変えるにも、義理の兄弟姉妹や甥姪全員の実印と印鑑証明書が必要になります。
- 夫婦がそれぞれ「全財産を配偶者に」という公正証書遺言を作り、二人目が亡くなった後の行き先(予備的遺言)と生命保険の受取人まで決めておくと、多くの問題を防ぎやすくなります。
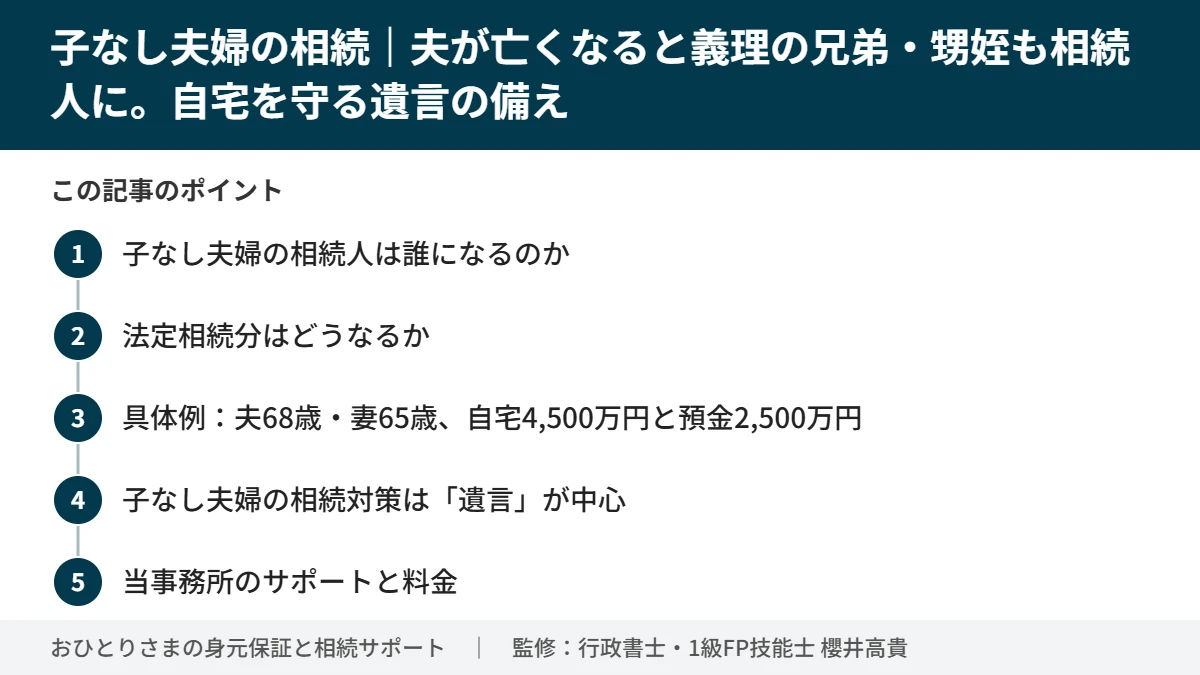
「子どもがいないから、夫が亡くなったら全部妻のもの」と考えている方は少なくありません。しかし民法のルールでは、子どものいない夫婦の相続には、多くの場合、配偶者以外の親族が加わります。この記事では、仕組み・数字・対策の順に整理します。
頼れる家族がいなくても、入院・施設入所から亡くなった後のことまで、今のうちに整えておけます。まずは初回無料相談(90〜120分)で、心配ごとを一緒に整理しましょう。事務所・ご自宅や施設への訪問・オンラインからお選びいただけます。
子なし夫婦の相続人は誰になるのか
配偶者は常に相続人、そこに「親」か「兄弟姉妹」が加わる
民法では、配偶者は常に相続人です(民法890条)。子どもがいない場合、次の順番で配偶者と一緒に相続人になる人が決まります(民法889条)。
- 第2順位:亡くなった人の父母・祖父母(直系尊属)
- 第3順位:亡くなった人の兄弟姉妹(父母・祖父母が全員亡くなっている場合)
60代・70代のご夫婦では親がすでに亡くなっていることが多く、実際には「配偶者+義理の兄弟姉妹」の組み合わせがよく見られます。
兄弟姉妹が亡くなっていれば甥・姪が代わりに相続する
兄弟姉妹のうち先に亡くなった人がいれば、その子ども(甥・姪)が代わりに相続人になります(代襲相続)。ただし兄弟姉妹の場合、代襲は甥・姪までで、甥・姪の子どもには引き継がれません。
「夫の亡くなったお兄さんの子どもで、何十年も会っていない甥」が相続人になる、ということも珍しくありません。甥姪との関係については、独身の方の相続をまとめた 独身の方の相続人は誰? もあわせてご覧ください。
法定相続分はどうなるか
遺言がない場合の取り分の目安(法定相続分)は、組み合わせによって変わります(民法900条)。
| 相続人の組み合わせ | 配偶者の取り分 | ほかの相続人の取り分 |
|---|---|---|
| 配偶者+亡くなった人の親 | 3分の2 | 親が3分の1(複数なら均等に分ける) |
| 配偶者+兄弟姉妹(甥姪) | 4分の3 | 兄弟姉妹が4分の1(人数で均等に分ける) |
| 配偶者のみ(親・兄弟姉妹・甥姪がいない) | すべて | なし |
父母の一方だけが同じ兄弟姉妹(半血の兄弟姉妹)の取り分は、父母の両方が同じ兄弟姉妹の2分の1です(民法900条4号)。再婚家庭などでは計算が複雑になるため注意が必要です。
具体例:夫68歳・妻65歳、自宅4,500万円と預金2,500万円
次のご夫婦で考えてみます。
- 夫68歳、妻65歳、子どもなし
- 夫名義の財産:自宅(土地・建物)4,500万円、預金2,500万円、合計7,000万円
- 夫の両親はすでに死亡。夫には兄が2人、妹が1人いる
この状態で夫が遺言を残さずに亡くなると、相続人は妻と夫の兄弟姉妹3人です。
| 相続人 | 法定相続分 | 金額の目安 |
|---|---|---|
| 妻 | 4分の3 | 5,250万円 |
| 夫の兄(長男) | 12分の1 | 約583万円 |
| 夫の兄(次男) | 12分の1 | 約583万円 |
| 夫の妹 | 12分の1 | 約583万円 |
妻が自宅4,500万円を引き継ぐと、妻の取り分の残りは750万円です。兄弟姉妹3人が法定相続分どおりを求めれば、預金2,500万円のうち1,750万円は兄弟姉妹へ渡り、妻の手元に残る預金は750万円になります。65歳から先の生活費・医療費・介護費を考えると、心細い金額になるかもしれません。
もし預金がもっと少なく、自宅が財産の大半を占める場合は、妻が自分の預金から兄弟姉妹に代償金を払うか、自宅を売って分けるかを迫られる可能性もあります。
自宅の名義変更に「義理の兄弟全員の実印」が必要になる
金額以上に負担になりやすいのが手続きです。遺言がなければ、自宅の名義を妻に変える(相続登記をする)には、相続人全員で遺産分割協議をして、協議書に全員が実印を押し、印鑑証明書を付ける必要があります。
- 兄弟姉妹の一人が「法定相続分は欲しい」と言えば、話はまとまりません。
- 兄弟姉妹の一人が認知症になっていると、成年後見の申立てが必要になることがあります。
- 兄弟姉妹が先に亡くなっていると、その子ども(甥姪)全員が協議に加わり、人数が増えます。
関係が良好でも、疎遠な親族に連絡を取り、書類をそろえてもらうだけで数か月かかることもあります。
相続税についてのひとこと
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁 No.4152)。この例では法定相続人が4人なので5,400万円になります。配偶者には税額軽減の特例があり、自宅の土地には評価を下げる特例が使える場合もあります。実際に税金がかかるかどうかは財産の評価や特例の適用によって変わるため、税理士にご確認ください。なお、兄弟姉妹・甥姪が財産を取得した場合、相続税額は2割加算の対象です(国税庁 No.4157)。
子なし夫婦の相続対策は「遺言」が中心
兄弟姉妹には遺留分がないので、遺言で完結できる
兄弟姉妹と甥姪には遺留分(最低限の取り分)がありません(民法1042条)。そのため「全財産を妻に相続させる」という遺言があれば、上の例でも妻が自宅と預金のすべてを引き継ぐことができ、兄弟姉妹の印鑑は不要になります。
一方、亡くなった人の親が存命の場合、親には遺留分(全体の6分の1)があります。詳しくは 兄弟には遺留分がない|子なし夫婦の遺言の書き方 で解説しています。
夫婦それぞれが遺言を作る(相互遺言)
夫だけが遺言を作っても、妻が先に亡くなれば、妻の財産は夫と妻の兄弟姉妹で分けることになります。どちらが先に亡くなるかは分からないため、夫は「全財産を妻に」、妻は「全財産を夫に」という遺言を、それぞれ別々に作るのが基本です。民法では、2人以上が同じ書面で遺言をすることは認められていません(共同遺言の禁止・民法975条)。夫婦でも1人1通ずつ作ります。
二人目が亡くなった後の行き先を決める(予備的遺言)
相互遺言だけでは、配偶者が先に亡くなっていた場合や、二人がほぼ同時に亡くなった場合に、その条項が働きません。そこで、
- 「妻が私より先に、または同時に死亡したときは、財産を○○に遺贈する」
という予備的な条項を入れておきます。行き先は、夫側・妻側の甥姪、お世話になった方、母校や福祉団体への寄付など自由に決められます。何も決めないと、二人目の財産はその人の親族(親や兄弟姉妹・甥姪)にだけ渡り、先に亡くなった配偶者側の親族には渡りません。
遺言は公正証書で、遺言執行者も指定する
自宅の名義変更や預金の解約をスムーズに進めるため、家庭裁判所の検認が不要な公正証書遺言をおすすめします。遺言の中で遺言執行者(遺言の内容を実現する人)を指定しておくと、手続きの窓口がはっきりします。
公証人手数料は2025年10月1日に改定されています。上の例で夫が7,000万円すべてを妻に相続させる場合、目的価額5,000万円超1億円以下の手数料49,000円に遺言加算13,000円を加えた62,000円が目安です(このほか正本・謄本代などがかかります。予備的条項を入れた場合の計算は公証役場にご確認ください)。
生命保険の受取人も見直す
生命保険金は受取人固有の財産で、原則として遺産分割の対象になりません。配偶者を受取人にしておけば、遺産分割協議を待たずに配偶者の手元にお金が届きます。
見落としやすいのが、受取人である配偶者が先に亡くなった後の手当てです。受取人を変更しないまま被保険者が亡くなると、約款に別の定めがない限り、受取人の相続人全員が受取人になる扱いになります(保険法46条)。受け取る割合は、法定相続分ではなく均等とした最高裁判決(平成5年9月7日)がありますが、約款で別の定めを置く保険会社もあります。配偶者が亡くなったら、速やかに受取人を見直しましょう。甥姪や内縁のパートナーを受取人に指定できるかどうかは、保険会社により異なります。
詳しくは 保険金の受取人がいない・亡くなったときの対策 をご覧ください。
当事務所のサポートと料金
ご夫婦の遺言書の作成は、櫻井高貴行政書士事務所の遺言書作成のサービスでご案内しています。当サイトでは、お一人になった後の身元保証・死後事務の備えをお手伝いします。
初回無料相談(90〜120分、オンライン可・神奈川・東京は対面可) は こちら からお申し込みいただけます。
よくある質問
Q1. 夫婦の共有名義の自宅でも、遺言は必要ですか?
A. 作っておくことをおすすめします。夫の持分(たとえば2分の1)は夫の相続財産になるため、遺言がなければ夫の持分について、妻と夫の兄弟姉妹で遺産分割協議をすることになります。
Q2. 夫の兄弟とは仲が良いので、遺言はなくても大丈夫でしょうか?
A. 仲が良くても、兄弟姉妹が高齢で認知症になっていたり、先に亡くなって甥姪が相続人になっていたりすると、手続きの負担は大きくなります。関係が良好なうちに遺言を作っておくと、親族に余計な負担をかけずに済みます。
Q3. 遺言は一度作ったら変えられませんか?
A. いつでも作り直せます。配偶者が先に亡くなったときなどは、予備的条項があっても、改めて遺言の内容を見直すことをおすすめします。
出典
- e-Gov法令検索「民法」(第889条・第890条・第900条・第975条・第1042条) https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索「保険法」(第46条) https://laws.e-gov.go.jp/law/420AC0000000056
- 国税庁 No.4152 相続税の計算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁 No.4157 相続税額の2割加算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm
- 国税庁 No.4114 相続税の課税対象になる死亡保険金 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 日本公証人連合会 公証人手数料(2025年10月1日〜) https://www.koshonin.gr.jp/cms/../images/ad1f85b95af7c4e8ce7fc639f0535068.pdf
本記事は一般的な情報提供です。個別の事情によって結論が変わります。税額の計算は税理士、登記は司法書士、争いがある場合は弁護士へご相談ください。
監修:櫻井高貴(行政書士 第25091571号・一級FP技能士・宅建士)/櫻井高貴行政書士事務所(横浜市青葉区青葉台1-5-4 青葉台サンクスビル3F)