この記事の結論
- 独身で子どものいない方の相続人は、①親(祖父母)→②兄弟姉妹→③甥姪の順に決まり、甥姪の子どもは相続人になりません。
- 相続人が誰もいなければ、家庭裁判所が選ぶ相続財産清算人の手続きを経て、特別縁故者への分与がなければ財産は国庫に入ります。
- 「お世話になった人や団体に残したい」「疎遠な親族に手間をかけたくない」なら、遺言と遺言執行者の指定で、行き先と手続きの担い手を決めておけます。
頼れる家族がいなくても、入院・施設入所から亡くなった後のことまで、今のうちに整えておけます。まずは初回無料相談(90〜120分)で、心配ごとを一緒に整理しましょう。事務所・ご自宅や施設への訪問・オンラインからお選びいただけます。
独身の方の相続人の順番
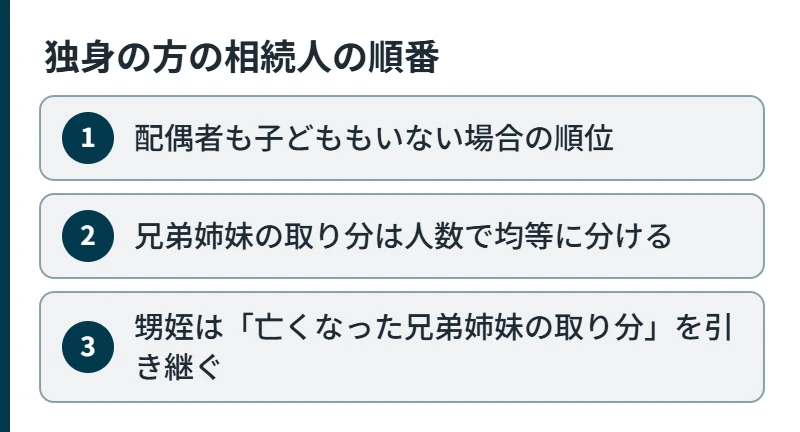
配偶者も子どももいない場合の順位
結婚していない方、または配偶者に先立たれ子どももいない方の相続人は、民法889条により次の順番で決まります。先の順位の人が一人でもいれば、後の順位の人は相続人になりません。
| 順位 | 相続人 | 補足 |
|---|---|---|
| 第1 | 子・孫(直系卑属) | 独身でも、認知した子や養子がいれば相続人になります |
| 第2 | 父母・祖父母(直系尊属) | 親等の近い人が優先(父母がいれば祖父母は相続人になりません) |
| 第3 | 兄弟姉妹 | 先に亡くなった兄弟姉妹がいれば、その子(甥・姪)が代わりに相続 |
| ― | 甥姪の子 | 相続人になりません(再代襲なし) |
| ― | いとこ、叔父・叔母など | 相続人になりません |
50代以降の独身の方では、親がすでに亡くなっていることが多く、兄弟姉妹と甥姪が相続人になる場合が中心です。
兄弟姉妹の取り分は人数で均等に分ける
兄弟姉妹が複数いれば、原則として均等に分けます。ただし、父母の一方だけが同じ兄弟姉妹(半血の兄弟姉妹)の取り分は、父母の両方が同じ兄弟姉妹の2分の1です(民法900条4号)。
甥姪は「亡くなった兄弟姉妹の取り分」を引き継ぐ
兄弟姉妹が先に亡くなっていれば、その子どもである甥姪が代わりに相続します(代襲相続)。甥姪は、親(兄弟姉妹)が受け取るはずだった取り分を、甥姪の人数で分けます。
たとえば、兄・姉・弟の3人がいて姉だけが先に亡くなり、姉に子どもが2人いる場合、兄と弟が各3分の1、姉の子ども2人が各6分の1です。
兄弟姉妹の代襲は甥姪までです。甥姪も先に亡くなっていた場合、その子ども(兄弟姉妹の孫)は相続人になりません。子や孫の場合は何代でも代襲するのと扱いが異なります。
相続人がいない場合、財産はどうなるか
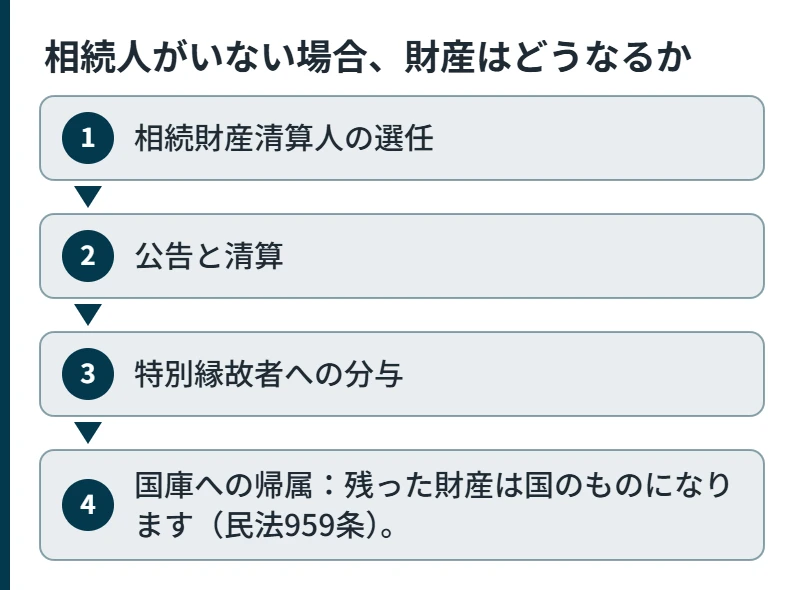
親・兄弟姉妹・甥姪がいない、または全員が相続放棄をした場合は「相続人のあることが明らかでない」状態になります。この場合、財産は次の流れで処理されます。
- 相続財産清算人の選任:利害関係人(債権者、お世話をした人など)や検察官の申立てで、家庭裁判所が相続財産清算人を選びます。申立てには収入印紙800円、官報公告料5,582円などがかかり、財産が少ない場合は清算人の報酬などに充てる予納金を求められることがあります。
- 公告と清算:相続人を探す公告(6か月以上)を行い、その期間内に債権者・受遺者への支払いを進めます。
- 特別縁故者への分与:相続人捜索の公告期間満了後3か月以内に、生計を同じくしていた人や療養看護に努めた人などが申し立てると、家庭裁判所の判断で財産の全部または一部が分与されることがあります(民法958条の2)。
- 国庫への帰属:残った財産は国のものになります(民法959条)。
特別縁故者の分与は、申立てをして家庭裁判所に認められて初めて受けられるもので、必ずもらえるものではありません。「お世話になった人に渡したい」という気持ちがあるなら、遺言で遺贈しておく方法が考えられます。
相続税は2割加算になる
兄弟姉妹や甥姪が相続や遺贈で財産を取得した場合、その人の相続税額は2割加算されます(国税庁 No.4157)。2割加算の対象外は、一親等の血族(親・子)と配偶者などに限られます。友人や団体の役員など、親族以外の個人が遺贈を受けた場合も2割加算の対象です。
また、相続税の基礎控除(3,000万円+600万円×法定相続人の数)は、相続人が少ない独身の方では小さくなりやすい点にも注意が必要です。生命保険金の非課税枠(500万円×法定相続人の数)は、受取人が相続人である場合にだけ使えます(国税庁 No.4114)。実際の税額は税理士にご確認ください。
遺言でできること
財産の行き先を自由に決められる
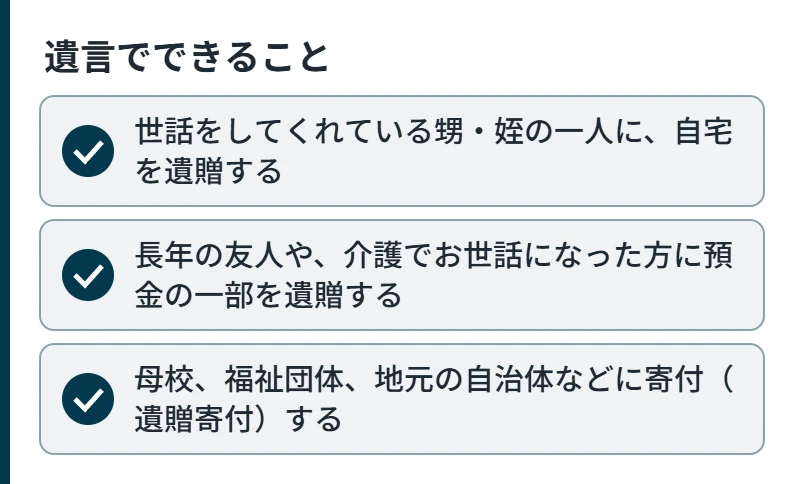
兄弟姉妹と甥姪には遺留分がありません(民法1042条)。そのため、遺言があれば、兄弟姉妹以外の人に全財産を残すこともできます。たとえば次のような指定が可能です。
- 世話をしてくれている甥・姪の一人に、自宅を遺贈する
- 長年の友人や、介護でお世話になった方に預金の一部を遺贈する
- 母校、福祉団体、地元の自治体などに寄付(遺贈寄付)する
遺贈寄付は、受け入れる団体によって不動産を受け付けない、現金化してから寄付してほしいなど条件が異なります。事前に受け入れ条件を確認しておくと安心です。遺言について詳しくは 兄弟には遺留分がない をご覧ください。
遺言執行者を指定して、手続きの担い手を決める
独身の方の遺言では、遺言執行者の指定が特に大切です。遺言執行者がいれば、預金の解約や財産の引き渡しを遺言執行者が進めるため、疎遠な兄弟姉妹や甥姪に手続きの負担をかけずに済みます。受遺者が友人や団体の場合も、遺言執行者がいると手続きが円滑に進みやすくなります。
葬儀・納骨・家の片付け・各種解約など、財産の承継以外の手続きは遺言では十分に決められないため、死後事務委任契約 を組み合わせるのが一般的です。
身内(独身の兄弟姉妹)が亡くなったときの手続きの入口
ここからは、独身の兄弟姉妹やおじ・おばが亡くなり、相続人になった側の方向けに、最初に行うことを簡単にまとめます。
まず遺言の有無を確認する
公正証書遺言は、公証役場の遺言検索システムで有無を調べられます。自筆証書遺言は、法務局の保管制度に預けられていれば法務局で確認でき、自宅などで見つかった場合は家庭裁判所の検認が必要です。
相続人を確定する(戸籍の収集)
遺言がなければ、相続人全員を確定するために戸籍を集めます。兄弟姉妹が相続人になる場合は、亡くなった方の出生から死亡までの戸籍に加え、亡くなった方の両親それぞれの出生から死亡までの戸籍も必要になり、通数が多くなりがちです。
2024年3月1日から、本籍地以外の市区町村の窓口でも戸籍証明書をまとめて請求できる「広域交付」が始まりました。ただし、請求できるのは本人・配偶者・直系尊属・直系卑属で、兄弟姉妹は広域交付の対象外です。兄弟姉妹の相続では、亡くなった方の両親の戸籍などを、本籍地の役所に郵送で請求する場面が多くなります。
相続放棄の期限に注意する
借金が多い場合などは、相続の開始を知った時から3か月以内に家庭裁判所で相続放棄の手続きができます(民法915条)。家庭裁判所に出す書類の作成は司法書士・弁護士の業務です。
相続人になった方の相続手続き(戸籍の収集・遺産分割協議書の作成など)は、櫻井高貴行政書士事務所の相続手続きのサポートでご案内しています。
当事務所のサポートと料金
当事務所では、独身の方の遺言作成(遺贈先の検討、遺言執行者への就任)や、亡くなった後の手続きを託す死後事務委任をお手伝いしています。
- 公正証書遺言(1通):11万円(税込、財産5,000万円まで。5,000万〜1億円は14.3万円、1億円以上は17.6万円)
- プラン①「身元保証終身サポート」(事前審査、6つの公正証書〔事務委任・任意後見・医療に関する意向表明文書・預託金に関する財産管理委任・遺言・死後事務委任〕、身元保証契約。身元保証人には協会が就任):ステップ1〜3の合計484,000円〜+身元保証料(税込)。このほか日常生活サポートの費用と、ご逝去後の費用に充てる預託金(信託口座。100万〜200万円が目安)がかかります
- プラン②「らくしご(らくらく死後事務委任契約)」(死後のことだけを準備したい方向け。死後事務委任契約書と自筆証書遺言の作成+信託口座利用):143,000円(税込)。預託金は50万〜70万円が目安
- いずれも公証人手数料は別途かかります
初回無料相談(90〜120分、オンライン可・神奈川・東京は対面可) は こちら からお申し込みください。終活全体の進め方は おひとりさまの終活 にまとめています。
よくある質問
Q1. 甥姪が相続人になる場合、相続税の2割加算はかかりますか?
A. かかります。国税庁の説明では、2割加算の対象外となる代襲相続人は「孫」で、甥姪は対象です。
Q2. 内縁のパートナーは相続人になりますか?
A. なりません。財産を残したい場合は、遺言で遺贈しておくのが一般的な方法です。相続人がいない場合に特別縁故者として分与を申し立てる道もありますが、認められるかは家庭裁判所の判断によります。
Q3. 兄弟姉妹の一人に財産を渡したくない場合はどうすればよいですか?
A. 兄弟姉妹には遺留分がないため、遺言でほかの人に財産を残せば、その兄弟姉妹は取り分を請求できません。遺言の作成時の判断能力などで争われないよう、公正証書遺言をおすすめします。
出典
- e-Gov法令検索「民法」(第889条・第900条・第915条・第952条・第958条の2・第959条・第1042条) https://laws.e-gov.go.jp/law/129AC0000000089
- 裁判所「相続財産清算人の選任」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_15/index.html
- 国税庁 No.4157 相続税額の2割加算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm
- 国税庁 No.4114 相続税の課税対象になる死亡保険金 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 国税庁 No.4152 相続税の計算 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 横浜市「戸籍証明書等の広域交付」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/todokede/koseki-juminhyo/shoumei/kosekikouiki.html
本記事は一般的な情報提供です。個別の事情によって結論が変わります。税額の計算は税理士、登記は司法書士、争いがある場合は弁護士へご相談ください。
監修:櫻井高貴(行政書士 第25091571号・一級FP技能士・宅建士)/櫻井高貴行政書士事務所(横浜市青葉区青葉台1-5-4 青葉台サンクスビル3F)